
Что будет, если не платить микрозайм: последствия и рекомендации 2025
 При возврате до 26 ноября
Опубликовано 18.07.2025
Обновлено 18.07.2025
Многие заемщики, оформляя микрозаймы, думают, что просрочка на пару дней ничего не изменит. Но задержка влечет за собой целую цепочку последствий, от ухудшения кредитной истории до юридических санкций и начисления штрафов. Важно понимать: даже если платить микрозаём, он не исчезнет сам по себе. Долг останется, а проблемы будут только расти.
Что происходит при первой просрочке
Первые дни после окончания срока погашения считаются «мягкой» фазой. Однако уже через 1–2 дня начинаются первые действия со стороны компании:
На 1–3 день:
- Система отправляет напоминания по SMS и email.
- Начисляются проценты за пользование займом сверх установленного периода.
- Увеличивается сумма долга за счет штрафов. На 5–7 день:
- Поступает звонок из отдела взыскания МФО.
- Повторные напоминания о необходимости платить микрозаём.
- Возможна передача дела третьим лицам (например, партнёрам или коллекторам).
Первые просрочки могут показаться безобидными, но они уже влияют на ваш рейтинг в Бюро кредитных историй (БКИ) и увеличивают долг.
Как МФО взыскивает долг
Если не платить микрозаём, компания не остается в стороне. Существует чёткий алгоритм действий, направленный на возврат средств. Этапы работы с должниками:
- Автоматические напоминания На этом этапе система сама отправляет уведомления, напоминает о задолженности и предлагает продление.
- Личное общение После нескольких дней задержки могут поступать звонки от сотрудников МФО. Цель — договориться о частичном или полном возврате долга.
- Передача в службу взыскания Если деньги так и не поступили, дело может быть передано внутренней службе взыскания или внешнему коллекторскому агентству.
- Юридическое воздействие При длительной задержке (обычно более 60 дней) возможна подача иска в суд и обращение в ФССП (служба судебных приставов).
Все эти действия проводятся в рамках Федерального закона № 230-ФЗ. Однако важно помнить: даже если игнорировать займы, это не отменяет обязательства.
Последствия неуплаты
Если не платить микрозаём, это вызовет ряд негативных последствий:
Финансовые последствия:
- ежедневное начисление процентов и штрафов;
- рост суммы долга;
- блокировка доступа к новым займам;
- невозможность получения банковских кредитов из-за испорченной кредитной истории. Юридические меры:
- передача дела в суд;
- арест имущества и/или счетов;
- возможный запрет на выезд за границу. Социальные последствия:
- поступление звонков и СМС;
- репутационные риски после появления сведений об исполнительном производстве в открытом банке данных ФССП;
- ограничение доступа к финансовым услугам.
Если не платить микрозаём, это не только увеличит долг, но и создаст множество проблем в будущем.
Влияние на кредитную историю
Неуплата микрозаймов сразу же отразится в кредитной истории. Данные передаются в БКИ, где формируется скоринговый балл (численное значение, присваиваемое потенциальному заемщику финансовой организацией для оценки его кредитоспособности и вероятности возврата кредита). Что фиксируется:
- факт невыполнения обязательств;
- количество дней просрочки;
- информация о сумме задолженности;
- данные о повторных обращениях в другие организации.
Чем больше долгов, тем хуже рейтинг заёмщика. Это значит, что банки и МФО будут менее лояльны к вам в будущем. Даже если планировать взять потребительский кредит спустя несколько лет, прошлое может отразиться негативно.
Могут ли посадить за неуплату микрозайма
Нет, просто так посадить за неуплату микрозайма нельзя. Но есть нюансы.
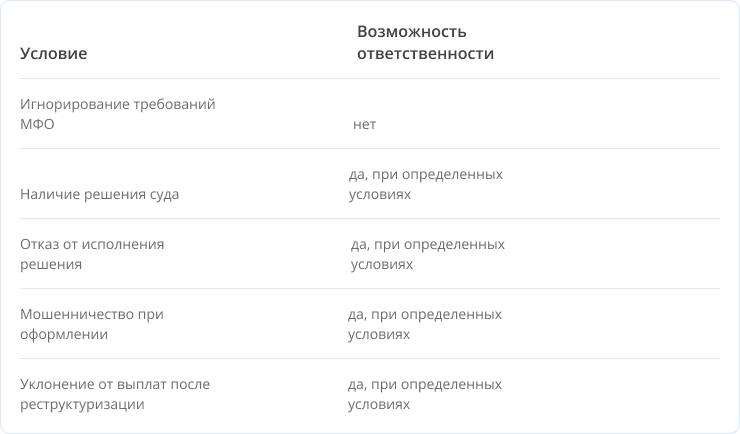 Когда возможна уголовная ответственность:
Проще говоря: если заёмщик получил решение суда и всё равно отказывается платить, его могут привлечь к административной или даже уголовной ответственности.
Как законно избежать проблем
Если не платить микрозаём из-за объективных причин (болезнь, потеря дохода, форс-мажор), можно попробовать следующее:
Продление
Услуга позволяет перенести дату погашения на более поздний срок. Обычно предоставляется бесплатно, если использовать своевременно.
Реструктуризация
Можно запросить новый график платежей. Это особенно актуально при крупных суммах и длительных сделках.
Согласование рассрочки
Некоторые МФО идут навстречу и предлагают оплачивать задолженность частями.
Подача заявки на пролонгацию
Это временная замена старого займа на новый, с сохранением части условий.
Главное — не игнорировать проблему и оформление обращений вовремя. Лучше связаться с компанией до начала просрочки.
Можно ли не платить микрозаём официально
Официально не платить микрозаём можно лишь в очень редких случаях:
Полный отказ возможен:
- если не подписовалось соглашение лично (заём был оформлен мошенниками). Важно: обязательно следует обратиться в службу безопасности МФО;
- если деньги не поступили на карту. Важно: обязательно следует обратиться на горячую линию МФО для решения вопроса.
В остальных случаях задолженность остаётся, и МФО имеет право взыскивать её любыми легальными способами.
Что делать, если уже есть задолженность
Если заёмщик пропустил срок, но хочет минимизировать последствия следует:
- Обратиться в МФО самостоятельно. Не ждать, пока оттуда свяжутся. Лучше показать свою добросовестность заранее.
- Запросить реструктуризацию. Это позволит снизить нагрузку и вернуть средства в удобном режиме.
- Уточнить сумму задолженности. Иногда в расчетах могут быть ошибки, которые стоит проверить.
- Проконсультироваться со службой поддержки МФО. Особенно если предстоит судебное разбирательство.
Важно: чем дольше игнорировать долг, тем больше становится сумма. МФО могут начислять до 0,8% в день.
Как избежать проблем в будущем
Чтобы не оказаться в ситуации, когда нет возможности платить микрозаймы, есть перечень правил:
- не брать взятые деньги в долг без точного плана погашения;
- всегда изучать условия до оформления;
- не злоупотреблять количеством займов;
- контролировать свои данные и реквизиты;
- использовать только проверенные услуги;
- не игнорировать напоминания о платеже;
- не затягивать с решением вопроса.
Эти простые шаги помогут избежать множества проблем и сохранить финансовую репутацию. Оценивайте свои финансовые возможности и риски.
Часто задаваемые вопросы
Какие есть последствия неуплаты займа?
- ухудшение кредитной истории;
- начисление штрафов и процентов;
- возможность передачи дела в суд;
- ограничения на выезд, арест счетов и/или имущества;
- снижение доверия со стороны финансовых организаций.
Влияет ли неуплата долга на кредитный рейтинг?
Да, влияет. Просрочка фиксируется в БКИ и снижает скоринговый балл. Это может повлиять на одобрение кредита в будущем.
Можно ли избежать суда?
Да, если вовремя обратиться в компанию и согласовать реструктуризацию или пролонгацию. Также можно договориться о частичном возврате.
Что делать, если звонят коллекторы?
Не игнорировать их. Узнайте, кто именно звонит, и попытайтесь договориться о рассрочке. Коллекторы также обязаны действовать в рамках закона.
Можно ли не платить микрозаём, если денег нет?
Нет, отсутствие денег не отменяет обязательств. Однако можно попросить реструктуризацию или продление, чтобы выйти из сложной ситуации.
Не платить микрозаём — не выход. Это приведёт к начислению штрафов, ухудшению кредитной истории и возможным юридическим последствиям.
Самый безопасный способ — платить по графику. Если это невозможно — лучше начать диалог с организацией. Так заёмщик покажет, что является добросовестным клиентом и готов выполнить обязательства.
Часто ищут
Погашение займа
Города
Цели
Срок
Сумма
Способ получения
Категория заёмщика
Условия
Особенности
Скорость
Города с населением более 100000
Города с населением более 50000
Города с населением более 10000
Финансовая грамотность
Займы для иностранных граждан