
Как досрочное погашение влияет на кредитную историю: мифы и факты
 При возврате до 26 ноября
Опубликовано 24.03.2026
Обновлено 27.03.2026
Содержание
- Что относится к досрочному погашению займа
- Как досрочное погашение отражается в кредитной истории
- Частые мифы о досрочном погашении займов
- Когда досрочное погашение наиболее выгодно
- Минусы досрочного погашения
- Как правильно оформить досрочное погашение займа
- Советы заёмщику
- Вопросы и ответы
Многие заёмщики хотя бы раз задумывались: а стоит ли закрывать кредит раньше срока? С одной стороны, хочется поскорее избавиться от долга и сэкономить на процентах. С другой — существует устойчивый миф, что банки не любят тех, кто гасит кредиты раньше, и могут испортить за это кредитную историю. Разбираемся, как досрочное погашение влияет на кредитную историю на самом деле, какие риски существуют, а какие — не более чем выдумки.
Как досрочное погашение отражается в кредитной истории
Главный вопрос, который волнует заёмщиков: портит ли досрочка кредитную историю? Финансовые эксперты единодушны: сам по себе факт возврата долга раньше срока кредитную историю не ухудшает. Более того, это маркер вашей платёжеспособности. Однако есть нюансы, которые важно понимать:
Положительное влияние. Если вы исправно платили, а затем закрыли кредит досрочно, в вашей кредитной истории появится запись: «кредит закрыт без просрочек» или с другой формулировкой, но суть такова. По данным экспертов, у заёмщиков, досрочно погасил долг, кредитный рейтинг может прибавить от 5 до 30 баллов уже через неделю после погашения. Это повышает доверие к вам как к добросовестному заёмщику.
Когда это может насторожить. Проблемы возникают, если вы регулярно берёте кредиты и закрываете их в первые же дни или недели. Особенно это касается микрозаймов. Система может расценить такое поведение как высокий спрос на «рискованные» деньги или импульсивные финансовые решения. В результате банки могут предлагать вам менее выгодные условия или даже отказывать, считая, что вы не приносите прибыли и не поддаётесь прогнозированию.
Технический нюанс. Иногда информация о погашении задерживается в банке. В отчёте может висеть статус «активный долг» даже после того, как вы всё выплатили. Это легко исправить: нужно обратиться в банк с требованием передать актуальные данные в БКИ.
Таким образом, как досрочное погашение влияет на кредитную историю, зависит от общей картины вашего финансового поведения. Одиночное досрочное погашение — это плюс. Регулярные «быстрые» закрытия кредитов могут создать репутацию нестабильного заёмщика.
Частые мифы о досрочном погашении займов
Вокруг темы досрочного погашения сложилось немало мифов. Рассмотрим самые распространённые и проверим их на соответствие реальности.
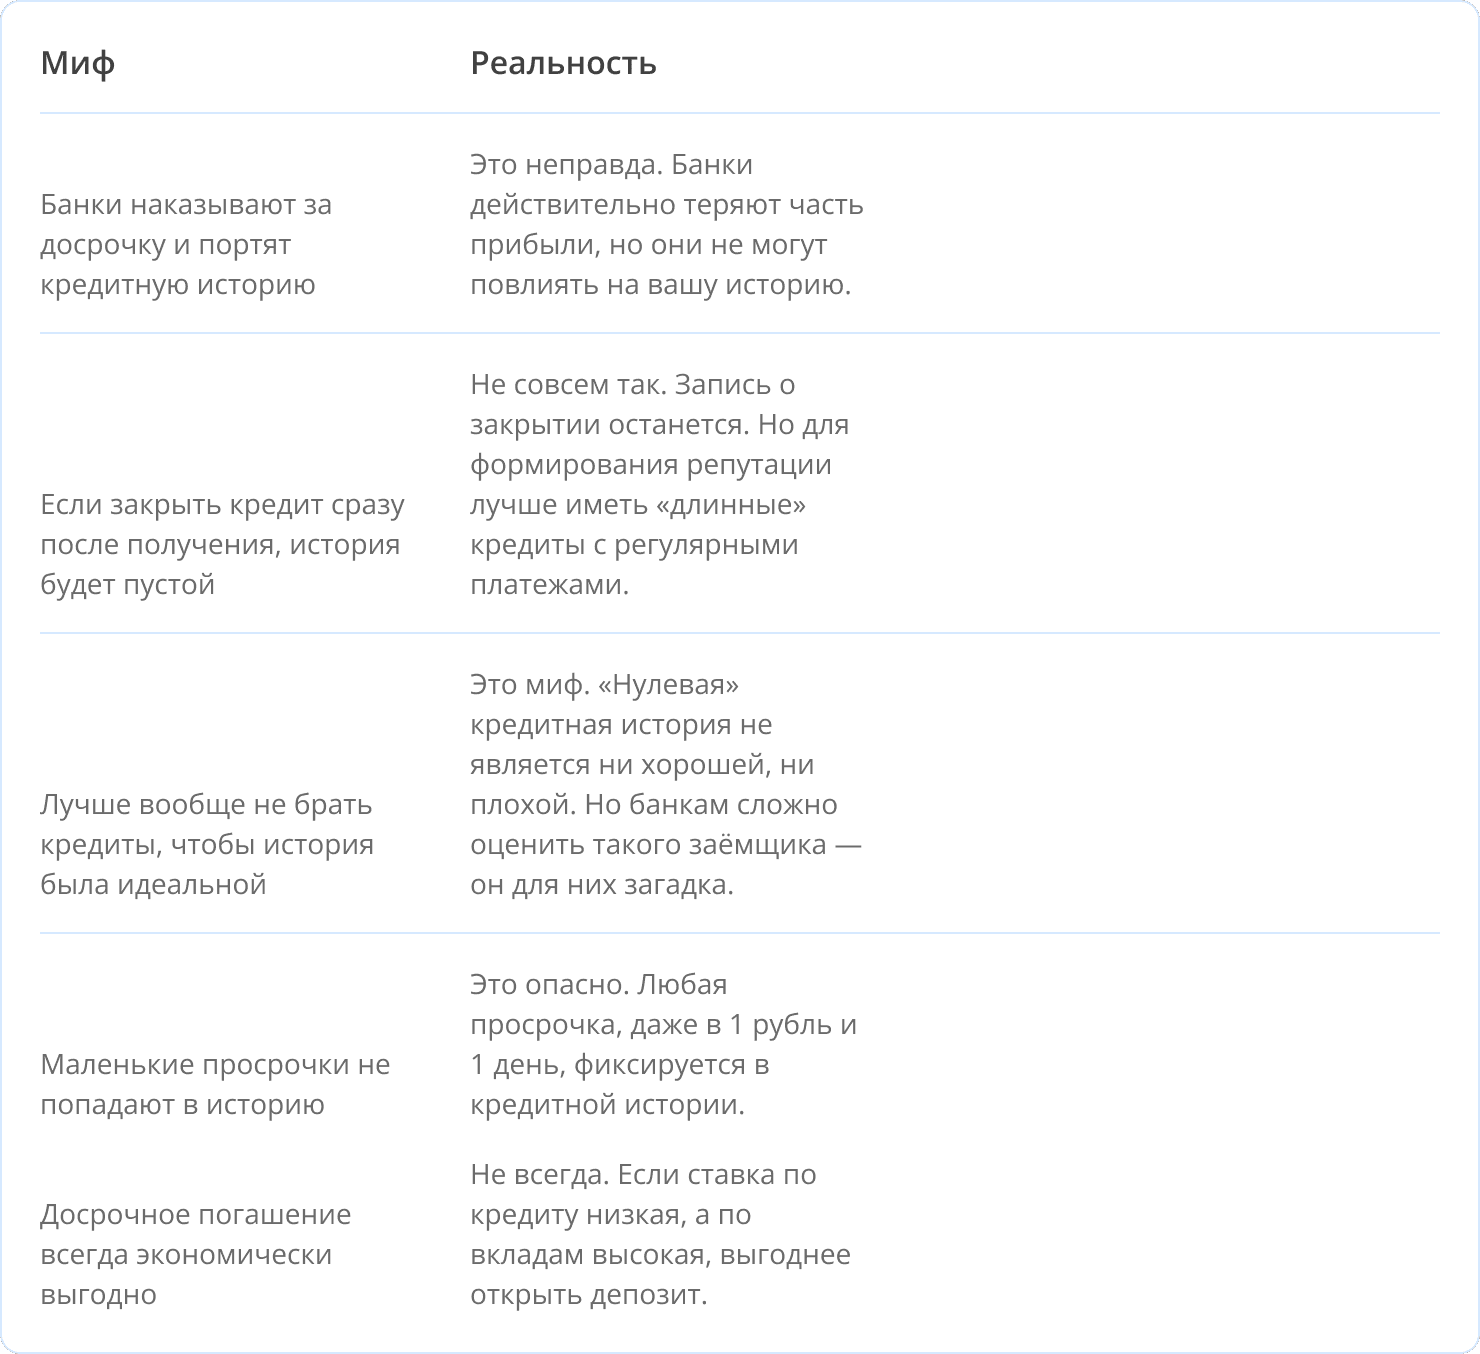
Закрывать кредит досрочно имеет смысл далеко не всегда. Вот ситуации, когда это действительно разумное решение:
Высокая процентная ставка. Если ставка по кредиту значительно выше среднерыночной (например, микрозаймы или кредитные карты), досрочное погашение спасёт вас от огромной переплаты. В первую очередь нужно гасить самые «дорогие» долги.
Психологический дискомфорт. Если долг давит на вас, мешает спать и отравляет жизнь, гасите его. Финансовое спокойствие стоит того.
Снижение долговой нагрузки. Если вы планируете брать ипотеку или крупный кредит, лучше закрыть мелкие долги. Это уменьшит вашу долговую нагрузку и повысит шансы на одобрение.
Риск потери дохода. Если вы боитесь, что в будущем не сможете платить, лучше сократить долг сейчас, пока есть такая возможность.
Минусы досрочного погашения
Несмотря на очевидные плюсы, у досрочного погашения есть и обратная сторона.
- Потеря страховой премии. Если вы брали кредит с навязанной страховкой, при досрочном погашении деньги за неё могут «сгореть». В некоторых случаях возможен возврат части страховки, но это нужно уточнять в договоре и писать отдельное заявление.
- Упущенная выгода. Если у вас кредит на льготных условиях (например, семейная ипотека под низкий процент), а ключевая ставка высока, гасить его досрочно невыгодно. Свободные деньги лучше положить на вклад и заработать на разнице процентов.
- Эффект «пустой истории». Как уже говорилось, если это был ваш единственный кредит, и вы закрыли его за месяц, ваша кредитная история останется «тонкой». Банкам будет сложно оценить вашу надёжность при следующем обращении.
- Неочевидная экономия при аннуитете. В первые месяцы выплат по аннуитетной схеме вы платите в основном проценты, а не тело кредита. Если вы закроете кредит через пару месяцев после получения, экономия будет минимальной.
Как правильно оформить досрочное погашение займа
Чтобы избежать технических проблем и неприятных сюрпризов, действуйте по чёткому алгоритму.
- Уточните условия в банке. Позвоните на горячую линию или зайдите в отделение. Узнайте точную сумму для полного погашения на желаемую дату. Помните, что проценты начисляются по день фактического погашения включительно.
- Подайте заявление. В некоторых банках достаточно сделать это через мобильное приложение или интернет-банк. Если требуется бумажное заявление, заполните его и подайте заранее (за 30 дней, если не действует льготный период).
- Внесите деньги. Убедитесь, что на счёте достаточно средств для списания в дату погашения.
- Получите подтверждение. После списания запросите в банке справку о полном исполнении обязательств по кредитному договору и закрытии счёта. Это ваш главный документ на случай спорных ситуаций.
- Проверьте кредитную историю. Через 2–3 недели закажите отчёт в Бюро кредитных историй (БКИ), чтобы убедиться, что информация о закрытии кредита передана корректно. Это можно сделать бесплатно два раза в год через Госуслуги или сайты БКИ.
Советы заёмщику
Как выстроить стратегию, чтобы досрочное погашение работало на вас, а не против вас?
- Не гасите все кредиты досрочно. Оставьте хотя бы один продукт, по которому вы платите регулярно, например, кредитную карту, которую вы используете и вовремя пополняете. Это создаст непрерывную положительную историю.
- Следите за соотношением выгоды. Если ставка по кредиту ниже, чем проценты по депозитам в надёжных банках, выгоднее не гасить долг, а открыть вклад.
- При частичном погашении выбирайте стратегию. Вы можете сократить либо срок кредита, либо размер ежемесячного платежа. Если вам важно снизить нагрузку на бюджет, выбирайте уменьшение платежа. Если хотите сэкономить на процентах — сокращайте срок. Хороший вариант: уменьшить платёж, но продолжать вносить прежнюю сумму, списывая разницу в счёт сокращения срока.
- Не берите новые кредиты для погашения старых без расчёта. Это прямой путь к долговой яме.
- Избегайте частых заявок. Слишком много запросов в разные банки за короткое время негативно влияют на кредитную историю.
Вопросы и ответы
Как часто можно досрочно погашать кредиты без вреда для истории?
Жёстких ограничений нет, но лучше соблюдать баланс. Если вы будете закрывать кредиты на следующий день после получения каждый месяц, у банков возникнут вопросы. Оптимально: пользоваться кредитом хотя бы несколько месяцев, исправно платить, а затем закрыть. Ещё лучше — иметь один действующий кредит (например, кредитную карту) с длинной историей регулярных платежей.
Какие еще действия могут повлиять на кредитную историю?
Кроме просрочек платежей, на кредитную историю влияют:
- Частая смена персональных данных (адреса, телефона).
- Большое количество заявок в банки и МФО за короткий срок.
- Наличие непогашенных долгов по алиментам, штрафам, ЖКХ (после решения суда).
- Злоупотребление микрозаймами.
- Банкротство или судебные взыскания.
Информация в статье носит ознакомительный характер. Условия кредитования в разных банках могут отличаться. ОЦЕНИВАЙТЕ СВОИ ФИНАНСОВЫЕ ВОЗМОЖНОСТИ И РИСКИ
Часто ищут
Погашение займа
Города
Цели
Срок
Сумма
Способ получения
Категория заёмщика
Условия
Особенности
Скорость
Города с населением более 100000
Города с населением более 50000
Города с населением более 10000
Финансовая грамотность
Займы для иностранных граждан